Strategi Ekualisasi Pajak: Rekonsiliasi SPT Masa PPN vs SPT Tahunan PPh Badan 1771 untuk Mencegah SP2DK KPP
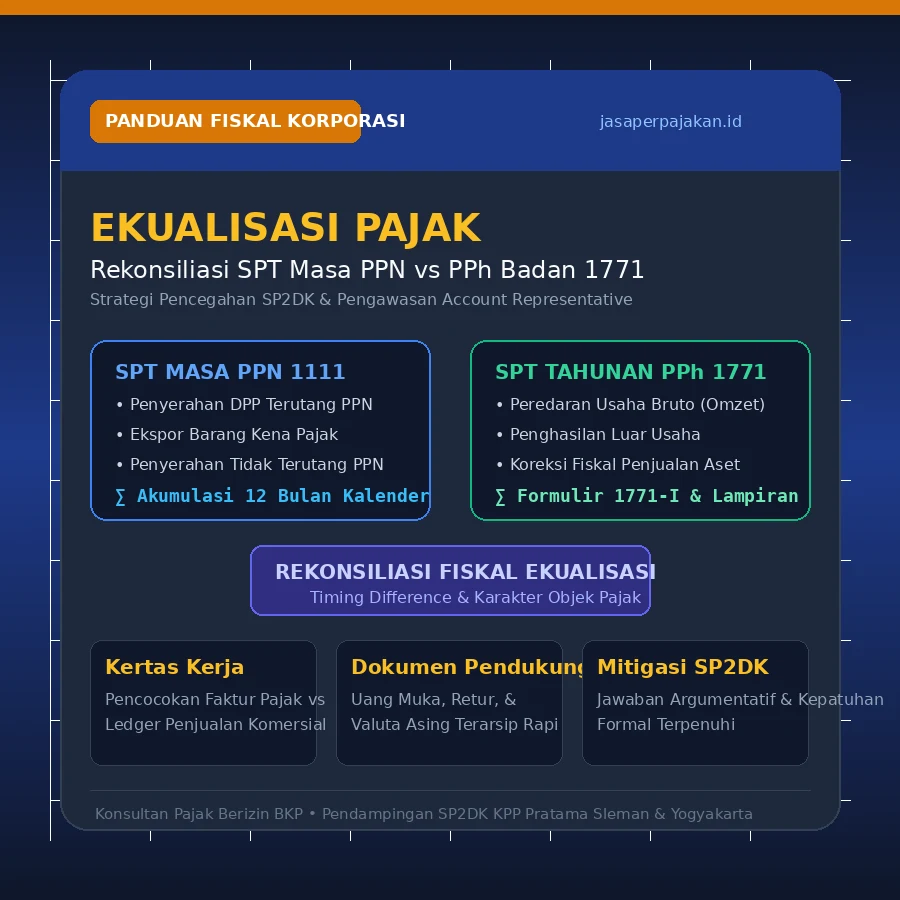
Ekualisasi pajak adalah proses pencocokan matematis antara saldo satu akun perpajakan dengan akun lainnya yang saling terkait, terutama mencocokkan peredaran usaha bruto pada SPT Tahunan PPh Badan Formulir 1771 dengan total penyerahan Dasar Pengenaan Pajak (DPP) pada 12 masa SPT Masa PPN 1111 untuk mendeteksi selisih omzet dan mencegah SP2DK dari KPP.
Dalam tata kelola perpajakan korporasi modern di Indonesia, ketidaksesuaian data antara satu formulir pelaporan pajak dengan formulir lainnya merupakan pemicu utama terbitnya surat klarifikasi dari otoritas pajak. Salah satu area pengawasan yang paling intensif dilakukan oleh Kantor Pelayanan Pajak (KPP) adalah perbandingan antara peredaran usaha (omzet) yang dilaporkan dalam SPT Tahunan PPh Badan (Formulir 1771) dengan akumulasi penyerahan Barang/Jasa Kena Pajak pada SPT Masa PPN 1111 selama 12 masa pajak dalam tahun buku yang bersangkutan.
Banyak direktur operasional dan manajer keuangan perusahaan berasumsi bahwa jika seluruh Faktur Pajak telah diunggah ke sistem e-Faktur dan SPT Masa PPN telah dilaporkan setiap akhir bulan, maka kepatuhan PPh Badan otomatis terjamin. Asumsi ini kerap berujung salah kaprah. Melalui sistem Compliance Risk Management (CRM) dan algoritma analitik big data Direktorat Jenderal Pajak (DJP), selisih angka sekecil apa pun antara omzet PPh Badan dan Dasar Pengenaan Pajak (DPP) PPN akan secara otomatis tertangkap radar pengawasan Account Representative (AR). Ketika hal itu terjadi, perusahaan akan menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK).
Landasan Yuridis Pengawasan Ekualisasi Pajak
Pengawasan silang data fiskal diatur secara legal dalam Pasal 12 ayat (3) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP No. 6/1983 stdtd UU HPP No. 7/2021), di mana fiskus memiliki wewenang menguji kepatuhan pemenuhan kewajiban perpajakan berdasarkan data konkret, keterangan, dan dokumen pihak ketiga yang dimiliki DJP. Kewenangan ini diperkuat dengan regulasi pelaksanaan rekonsiliasi pengawasan kepatuhan pada Peraturan Menteri Keuangan No. 18/PMK.03/2021.
Mengapa Terjadi Selisih Antara Omzet PPh Badan dan DPP PPN?
Pertanyaan fundamental yang sering diajukan klien korporasi kepada tim jasa konsultan pajak badan usaha kami adalah: "Apakah selisih antara SPT Masa PPN dan SPT Tahunan PPh Badan selalu berarti ada manipulasi atau penggelapan pajak?"
Jawabannya adalah TIDAK. Dalam prinsip akuntansi dan perpajakan Indonesia, terdapat sejumlah perbedaan substansial yang sah secara hukum (legal timing and taxable differences) antara pengakuan pendapatan komersial berbasis akrual menurut Standar Akuntansi Keuangan (SAK) dengan saat terutangnya PPN menurut Undang-Undang PPN. Berikut adalah 5 pemicu selisih yang paling sering ditemukan dalam praktik bisnis:
-
1
Perbedaan Waktu Pengakuan Pendapatan (Timing Difference): Dalam akuntansi komersial berbasis akrual, pendapatan diakui ketika risiko dan manfaat kepemilikan barang telah beralih ke pembeli (misal saat terbit faktur komersial atau berita acara serah terima). Sedangkan dalam UU PPN, faktur pajak wajib diterbitkan pada saat penyerahan barang/jasa atau saat pembayaran diterima, mana yang terjadi lebih dahulu. Transaksi akhir tahun di bulan Desember sering kali menimbulkan pergeseran masa pengakuan.
-
2
Penerimaan Uang Muka Penjualan (Down Payment / Customer Deposit): Berdasarkan Pasal 13 ayat (1a) UU PPN, penerimaan uang muka merupakan peristiwa yang mewajibkan Pengusaha Kena Pajak (PKP) menerbitkan Faktur Pajak Keluaran. Akibatnya, DPP PPN telah tercatat di SPT Masa PPN pada saat kas diterima. Namun, dalam pembukuan komersial dan PPh Badan, uang muka dicatat sebagai liabilitas (Uang Muka Pelanggan di Neraca) dan belum diakui sebagai peredaran usaha bruto di Laporan Laba Rugi.
-
3
Penjualan Aktiva Tetap Bekas (Pasal 16D UU PPN): Ketika perusahaan menjual kendaraan operasional atau mesin pabrik bekas yang tujuan semula tidak untuk diperjualbelikan, transaksi tersebut terutang PPN Pasal 16D dan DPP-nya masuk ke dalam SPT Masa PPN Formulir 1111 AB. Namun pada Laporan Keuangan PPh Badan, yang dilaporkan dalam laba rugi bukanlah seluruh nilai penjualan bruto, melainkan keuntungan/kerugian pelepasan aktiva tetap (Capital Gain/Loss) setelah dikurangi nilai buku fiskal.
-
4
Penyerahan Non-Objek PPN atau Fasilitas Bebas PPN: Perusahaan yang memiliki lini bisnis campuran sering melakukan transaksi penyerahan jasa yang bukan merupakan objek PPN (misal jasa perhotelan, katering berskala tertentu, atau jasa pendidikan) atau penyerahan barang bebas PPN. Penghasilan ini dicatat penuh dalam omzet PPh Badan, namun di SPT Masa PPN masuk ke kelompok penyerahan tidak terutang PPN atau dibebaskan.
-
5
Retur Penjualan, Diskon Termin, dan Pembatalan Faktur: Nota retur yang diterbitkan pembeli pada masa pajak berbeda sering kali memotong DPP PPN pada masa berjalan, sementara penyesuaian pembukuan penjualan komersial membutuhkan rekonsiliasi memo kredit yang cermat agar tidak menimbulkan distorsi angka tahunan.
Simulasi Kertas Kerja Ekualisasi: Kasus Nyata Perusahaan Manufaktur
Untuk memberikan pemahaman komprehensif, berikut adalah format simulasi kertas kerja rekonsiliasi fiskal ekualisasi yang rutin disusun oleh tim konsultan kami di wilayah operasional Yogyakarta dan sekitarnya (seperti kawasan industri dan niaga di Sleman dan Bantul) sebelum melakukan penutupan SPT Tahunan 1771:
| Komponen Analisis Fiskal | Nilai Rupiah (IDR) | Dasar Hukum & Catatan Kertas Kerja |
|---|---|---|
| Total Penyerahan DPP pada SPT Masa PPN 1111 (Jan–Des) | Rp 14.850.000.000 | Akumulasi Formulir 1111 Induk Bagian I.A Baris 1 s.d. 5 |
| (-) Uang Muka Penjualan Diterima Tahun Berjalan | (Rp 450.000.000) | Terutang PPN saat terima kas, di pembukuan komersial masuk pos Neraca Liabilitas |
| (+) Uang Muka Penjualan Tahun Lalu yang Terealisasi Tahun Ini | + Rp 300.000.000 | Faktur Pajak terbit tahun sebelumnya, barang baru diserahkan dan diakui omzet tahun ini |
| (-) Penyerahan Aktiva Tetap Pasal 16D UU PPN | (Rp 180.000.000) | Pelepasan 2 unit truk operasional; laba penjualan aktiva bersih Rp 45.000.000 masuk pos Lain-lain |
| (+) Pendapatan Sewa dan Jasa Non-Objek PPN | + Rp 120.000.000 | Tercatat di peredaran bruto PPh Badan, tidak terutang PPN |
| (+/-) Selisih Kurs Konversi Valas Ekspor | + Rp 60.000.000 | Kurs KMK pada PEB e-Faktur vs Kurs Bank Indonesia / Spot Laba Rugi |
| Perhitungan Omzet Ekualisasi Hasil Rekonsiliasi | Rp 14.700.000.000 | Angka hasil ekualisasi fiskal wajib sama persis |
| Peredaran Usaha Bruto SPT Tahunan PPh 1771 (Formulir 1771-I) | Rp 14.700.000.000 | Omzet komersial setelah koreksi fiskal |
| Selisih Bersih (Variance) | Rp 0 (Klir / Balance) | Audit-Ready: Risiko SP2DK KPP tereliminasi penuh |
Tabel simulasi di atas membuktikan bahwa meskipun terdapat selisih kotor sebesar Rp 150 juta antara akumulasi PPN (Rp 14,85 Miliar) dan PPh Badan (Rp 14,70 Miliar), selisih tersebut dapat dijelaskan secara matematis dan yuridis hingga variance menjadi Rp 0. Dokumen kertas kerja inilah yang menjadi perisai utama perusahaan apabila sewaktu-waktu Account Representative meminta klarifikasi.
Opini Konsultan Pajak: Mengapa Rekonsiliasi Rutin Menentukan Nasib Perusahaan
Rizki Pratama, S.E., BKP — Praktisi Pajak & Anggota Ikatan Konsultan Pajak Indonesia (IKPI)"Banyak Wajib Pajak di wilayah Sleman dan Yogyakarta baru tergopoh-gopoh menghubungi kami setelah menerima lembar SP2DK yang memuat tabel selisih omzet puluhan hingga ratusan juta rupiah dari fiskus. Padahal, jika sejak awal proses pembukuan bulanan diintegrasikan dengan kertas kerja ekualisasi, 95% surat permintaan penjelasan tersebut tidak perlu pernah terbit. Kuncinya ada pada disiplin pencatatan: setiap kali ada uang muka, penjualan aset, atau invoice termin di bulan Desember, arsip dokumennya harus langsung dilampirkan pada binder rekonsiliasi pajak."
Langkah Taktis Menyusun Ekualisasi Pajak Sebelum Lapor SPT Tahunan
Untuk memastikan perusahaan Anda aman dari sanksi denda dan terhindar dari pemeriksaan pajak yang melelahkan, berikut prosedur 5 langkah taktis yang wajib diterapkan oleh tim akuntansi internal atau mitra jasa pembukuan akuntansi dan rekonsiliasi fiskal Anda:
-
Tarik Data Induk Seluruh SPT Masa PPN 1111 (Masa Januari s.d. Desember):
Buka aplikasi e-Faktur atau DJP Online, lakukan rekapitulasi nilai Penyerahan Terutang PPN (Kelompok Penyerahan dengan PPN dipungut sendiri, dipungut oleh pemungut PPN, tidak dipungut, dan dibebaskan), serta Ekspor BKP/JKP. Pastikan tidak ada SPT Masa yang berstatus draf atau belum disetujui. -
Cek Buku Besar Penjualan (General Ledger Sales) dan Laporan Laba Rugi Komersial:
Pastikan angka penjualan bruto pada pembukuan komersial telah mencakup seluruh pengakuan pendapatan sesuai SAK. Periksa saldo akun Uang Muka Pelanggan (Customer Advances) pada Neraca awal tahun dan akhir tahun untuk mengidentifikasi pergeseran masa pajak. -
Petakan Pelepasan Aktiva Tetap (Fixed Asset Disposal):
Identifikasi apakah ada penjualan aset (mobil operasional, laptop kantor, mesin produksi) selama tahun berjalan. Cocokkan Faktur Pajak 16D yang diterbitkan dengan akun Keuntungan/Kerugian Pelepasan Aktiva Tetap pada Laba Rugi. -
Susun Lembar Kertas Kerja Rekonsiliasi Berformat Matriks:
Buat matriks rekonsiliasi formal yang memuat angka SPT PPN, pos penambah, pos pengurang, dan angka SPT PPh Badan 1771. Lampirkan nomor Faktur Pajak, nomor invoice komersial, dan voucher kas/bank sebagai referensi silang (cross-reference). -
Simpan Kertas Kerja Bersama Bukti Penerimaan Elektronik (BPE):
Kertas kerja ekualisasi harus disimpan bersama arsip SPT Tahunan 1771. Jika di kemudian hari Account Representative mengirimkan surat konfirmasi, staf keuangan atau konsultan pajak Anda dapat langsung melampirkan kertas kerja tersebut dalam waktu kurang dari 24 jam.
Bagaimana Jika Sudah Terlanjur Menerima SP2DK Selisih Omzet?
Apabila entitas bisnis Anda saat ini telah menerima surat SP2DK dari KPP Pratama setempat—misalnya KPP Pratama Sleman, KPP Pratama Yogyakarta, maupun KPP Pratama Bantul—jangan terburu-buru panik atau mengabaikan surat tersebut. Sesuai ketentuan baku DJP, Wajib Pajak memiliki batas waktu 14 (empat belas) hari kalender sejak tanggal diterimanya surat untuk menyampaikan tanggapan tertulis resmi.
Mengabaikan SP2DK berisiko tinggi memicu penerbitan Surat Perintah Pemeriksaan Pajak (SP2) atau status pemeriksaan bukti permulaan. Langkah paling aman adalah segera menghubungi konsultan pajak berizin resmi untuk melakukan audit forensik internal terhadap data yang dipersoalkan AR. Konsultan dari jasa pendampingan SP2DK KPP Pratama kami siap membantu merekonstruksi kertas kerja ekualisasi, menyusun surat sanggahan yuridis yang kokoh, hingga mendampingi pembahasan tatap muka langsung di kantor pajak.
Pertanyaan Seputar Ekualisasi Pajak Perusahaan (FAQ)
1. Apakah ekualisasi hanya dilakukan antara PPN dan PPh Badan saja?
Tidak. Selain ekualisasi omzet (PPN vs PPh Badan), fiskus juga melakukan ekualisasi biaya gaji (Beban Gaji di Laba Rugi vs SPT Masa PPh Pasal 21), ekualisasi biaya jasa/sewa (Beban Jasa/Sewa vs SPT Masa PPh Pasal 23 dan Pasal 4 ayat 2), serta ekualisasi pembelian bahan baku vs Faktur Pajak Masukan.
2. Apakah perbedaan kurs valuta asing pada transaksi ekspor dapat memicu SP2DK?
Sangat sering. Pada pelaporan e-Faktur, nilai ekspor dikonversi menggunakan Kurs Keputusan Menteri Keuangan (KMK) saat tanggal Pemberitahuan Ekspor Barang (PEB). Sedangkan pada pembukuan, perusahaan mungkin menggunakan kurs tengah BI atau kurs transaksi riil. Selisih kurs ini sah secara fiskal, namun wajib didukung rekonsiliasi kurs tertulis.
3. Berapa tarif jasa untuk penyusunan kertas kerja ekualisasi dan SPT Badan?
Di jasaperpajakan.id, layanan penyusunan SPT Badan komprehensif lengkap dengan rekonsiliasi fiskal dan ekualisasi dimulai dari paket transparan di halaman daftar tarif konsultan pajak kami, didukung oleh tim konsultan berizin BKP di halaman profil tim ahli perpajakan kami.
Menjaga kepatuhan pajak bukan hanya tentang membayar setoran tepat waktu, melainkan memastikan bahwa seluruh angka yang tertuang dalam dokumen fiskal saling terhubung dan dapat dipertanggungjawabkan secara matematis. Percayakan manajemen perpajakan dan rekonsiliasi kepatuhan korporasi Anda kepada konsultan pajak profesional wilayah Jogja dan sekitarnya demi ketenangan bisnis jangka panjang.
Pemberitahuan Kepatuhan Regulasi:
Informasi dalam artikel ini ditujukan sebagai wawasan edukatif dan panduan umum kepatuhan perpajakan di Indonesia. Setiap penerapan strategi perpajakan wajib merujuk pada regulasi perundang-undangan resmi yang berlaku (UU KUP, UU PPh, UU PPN, UU HPP, serta Peraturan Menteri Keuangan terkini) dan kondisi pembukuan spesifik entitas bisnis Anda.